Finansiering
Ditt eget hus,
fra 200 til 1 600 € i måneden.
Lei det ut i stedet, så betaler gjestene dine avdraget, og huset blir likevel ditt. Slik fungerer utleie →
Regn ut månedskostnaden din →Din månedskostnad
Hva ville drømmehuset ditt koste i måneden?
Velg huset, landet og situasjonen din. Vi viser den billigste veien vi kjenner til, med en reell rente som en långiver eller sentralbank i det landet publiserer.
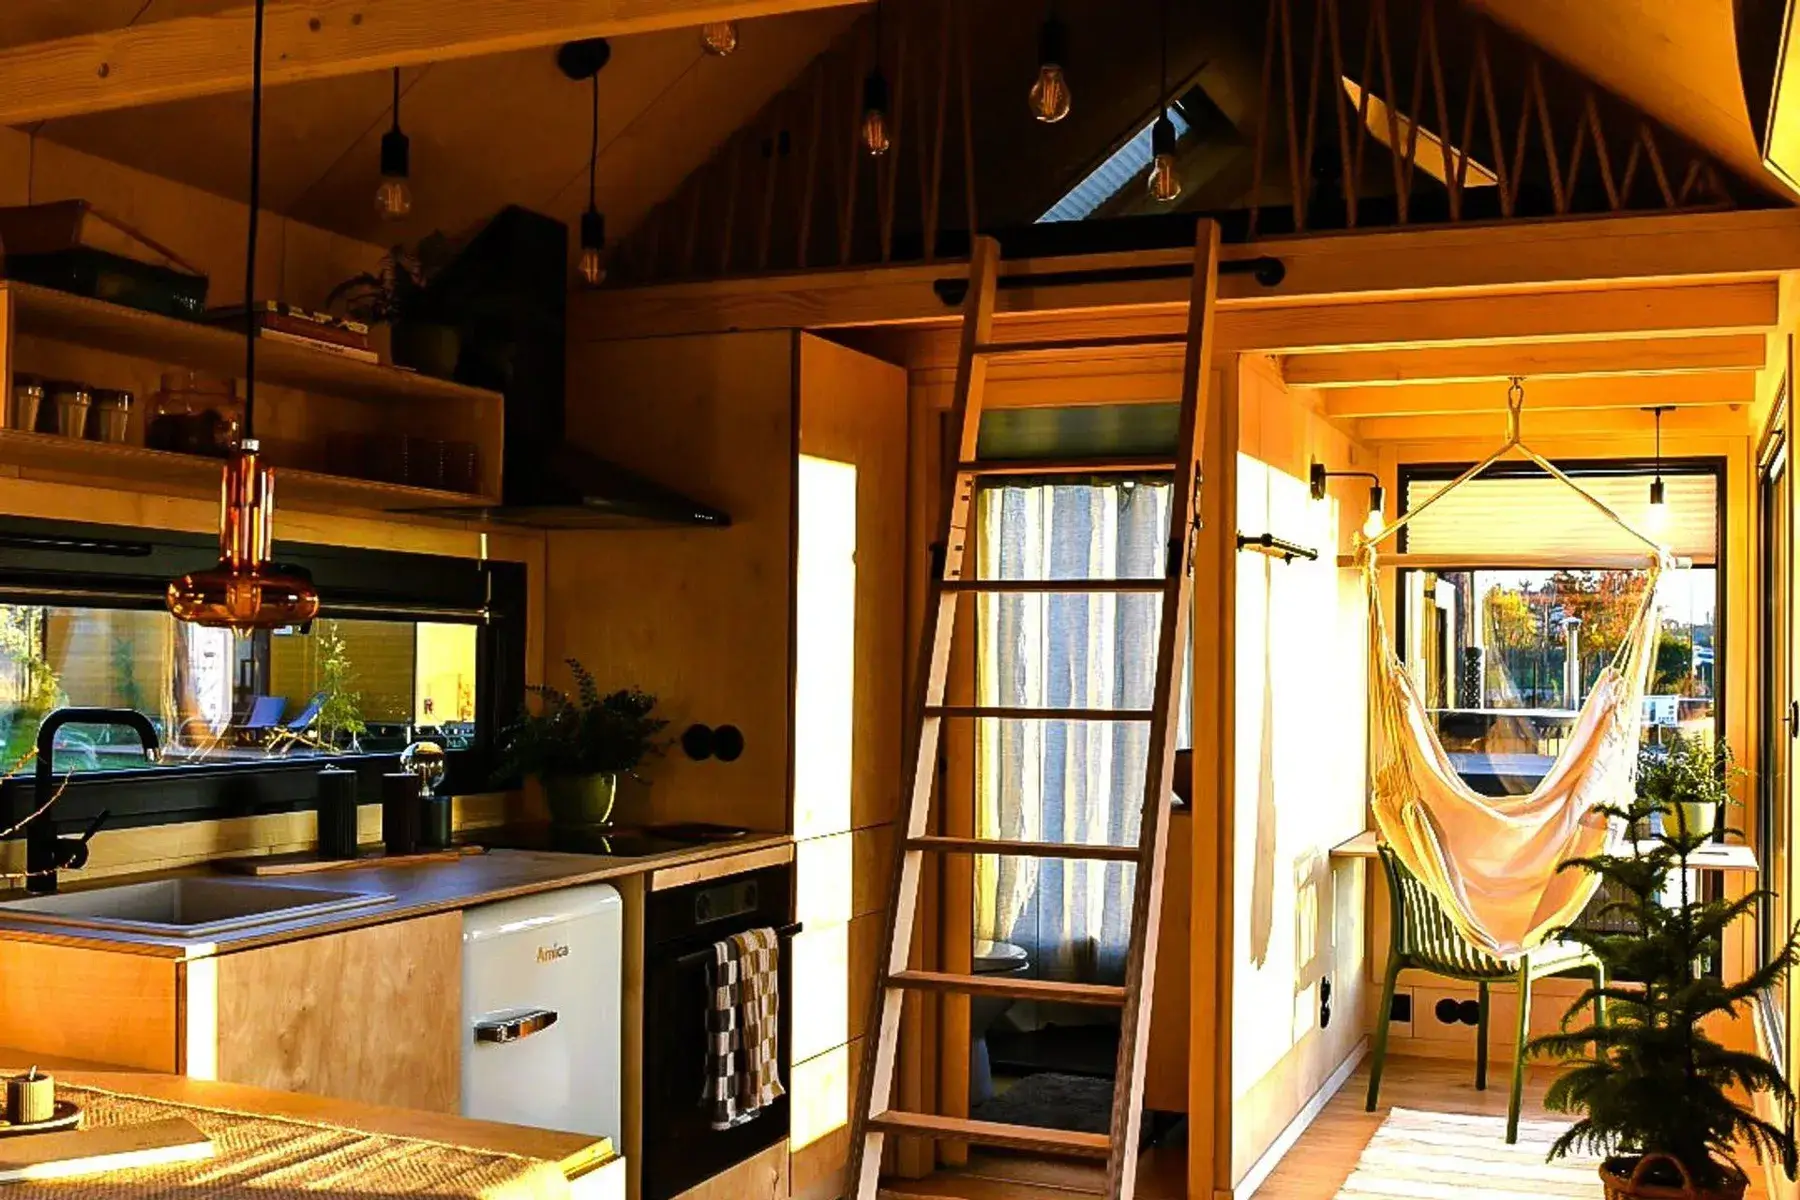
Kjøkken, bad med dusj, toalett og varmtvannsbereder, elektrisk oppvarming, seng og bord med sitteplasser. Klart til innflytting.
i måneden,
Rente, løpetid og totalbeløp
Tallene gjelder huset. Tomt, grunnarbeid, tilkoblinger og byggesaksgebyrer kommer i tillegg, og en långiver regner dem med. Det koster penger å låne penger. Dette er et regneeksempel ut fra en publisert rente, ikke et tilbud. Din egen rente, løpetid og gebyrer avhenger av långiveren, som tar avgjørelsen. Beløpene er i euro uten långiverens gebyrer; långiveren din regner i din egen valuta.
Hvor du kan sette det
Hvor kan jeg sette opp huset mitt? →
Dette er kortversjonen. De fullstendige reglene for alle fjorten landene står i vår FAQ, med loven eller myndighetenes egen veiledning oppgitt, så du kan ta dem med til kommunen. Nasjonale regler slik vi sist sjekket dem. Kommunene har egne i tillegg, og ingenting her er juridisk rådgivning.
Kjøper du som bedrift? Da kan du lease. Utleieren eier huset, du betaler månedlig, og betalingene er en kostnad i bedriften. Så mye koster leasingen for husene dine.
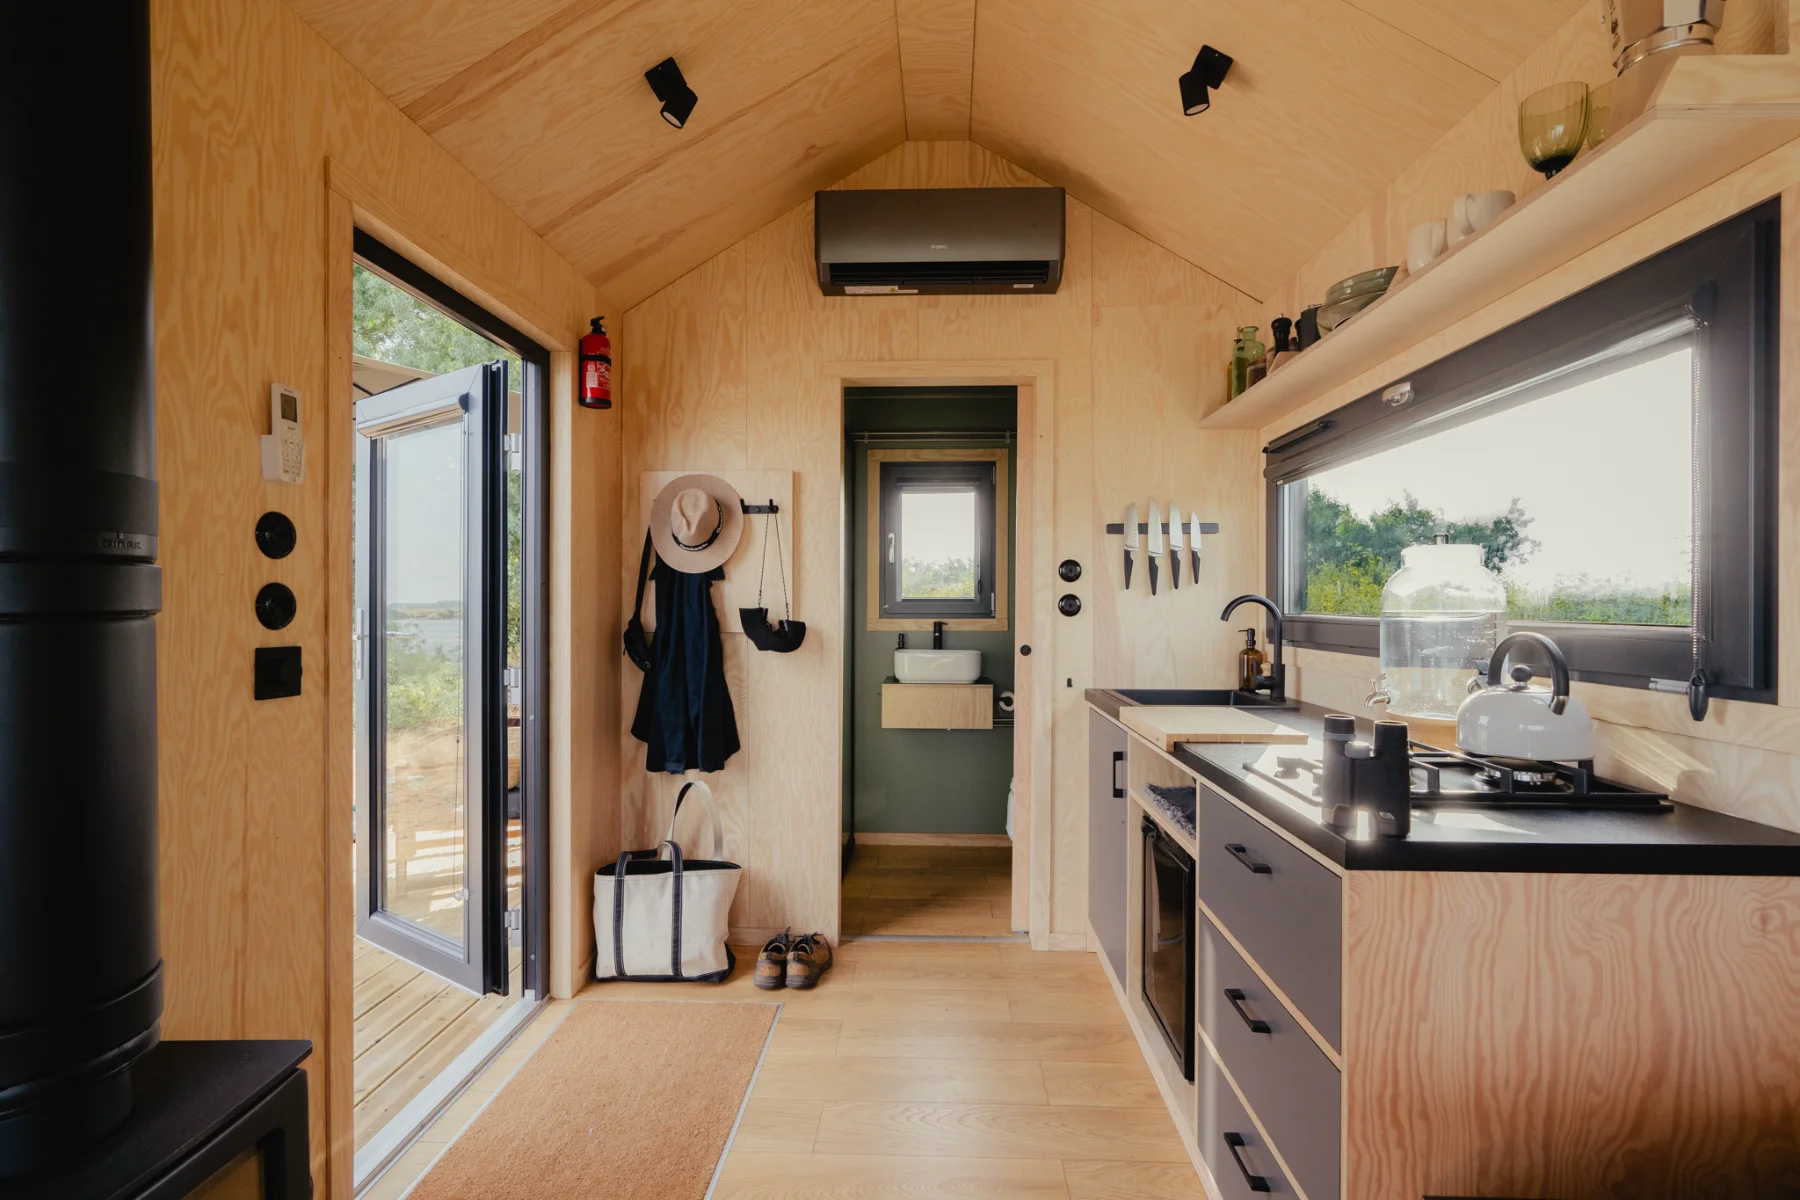
Kjøkken, bad med dusj, toalett og varmtvannsbereder, elektrisk oppvarming, seng og bord med sitteplasser. Klart til innflytting.
Se hva det tjener i kalkulatoren Lei dem ut →
Over 72 måneder, ingenting å betale i starten eller på slutten, rundt 8,4 %. Leasingpartnerens veiledende vilkår (september 2026), eks. mva. Ikke et tilbud: hver leasing går gjennom utleierens egen kredittvurdering.
Veier
Seks måter å betale for det
Hvilke veier som er åpne for deg, avhenger mest av én ting: om huset forblir flyttbart eller blir en del av tomten. Et hus på fundament kan bære et boliglån. Et hus som kan flyttes, kan leases, finansieres som et kjøretøy og tas med. Vi forteller deg hvilken side av den linjen modellen din havner på før du bestiller.
Du eier en bolig eller tomten
2,8–5,3 %Lån mot boligen dinBanken din låner deg mer mot boligen du allerede har.
Som regel de billigste pengene du noen gang får tilbud om, fordi banken allerede har en sikkerhet den stoler på. Publiserte gjennomsnittlige boliglånsrenter i markedene våre ligger mellom 2,8 og 5,3 %. Hvor mye du kan låne ekstra, begrenses av boligens verdi, og noen banker vil ha prosjektet beskrevet som en forbedring av eiendommen din.
- På hjulJa
- StålrammeJa
- FundamentJa, billigst
Et boliglån i det nye husetFor et modulhus på en tomt du eier.
Bare der huset blir en del av en tomt du eier, er godkjent som bolig og kan tinglyses. Lengst løpetid, lavest rente, mest papirarbeid: 2,8 til 5,3 %, med 10 til 20 % egne penger. Kjøper du også tomten, starter det som et byggelån som utbetales i rater og blir boliglånet når huset er godkjent.
- På hjulNei
- StålrammeNoen ganger
- FundamentJa
Huset skal stå på leid tomt
3,8–11,6 %Et lån uten sikkerhetMot inntekten din, opptil 15 år.3,8–11,6 %
En spesialisert långiver låner ut mot inntekten din i stedet for fast eiendom. Noen tar i stedet en del av lønnen din eller selve huset som sikkerhet. Spesialistene vi jobber med, låner ut 10 000 til 50 000 € helt uten sikkerhet, eller 50 000 til 125 000 € mot huset med 20 % egne penger og opptil 15 år, og kan utbetale i våre tre rater. Spør oss hvem som låner ut der du bor.
- På hjulPasser best
- StålrammePasser best
- FundamentMulig, dyrere
Finansiering som fritidskjøretøyMobile hus registrert som campingvogn.5,5–9 %
Samme lån som campingvogner og bobiler bruker, med vognkortet som sikkerhet: 5,5 til 9 % etter långivernes egne eksempler, løpetider opptil 15 år, som regel med rundt 20 % egenkapital. De mobile husene våre står på et fast, galvanisert chassis som kan registreres som campingvogn. Hver långiver har egne regler for registrering og vekt, og i noen markeder har vi ennå ikke funnet en som gjør det. I Norge gjør ingen av de fire långiverne vi har spurt det i dag.
- På hjulHvis registrert
- StålrammeFor tungt
- FundamentNei
Finansier en del av prisenVia vår partnerlångiver, opptil rundt 31 000 € over 12 år.knapt 7 %
Kreditt som ordnes som en del av kjøpet, uten pant i huset, så modellen spiller ingen rolle. Der vi har en långiver: opptil rundt 31 000 € over tolv år til knapt 7 %, med 20 % betalt til oss som forskudd. Andre steder er grensen vanligvis rundt 10 000 € over 36 måneder, nok til tilvalg, men ikke til et hus. En innvilget kreditt gjelder i tre måneder, og en spesialbygging tar tre til seks, så søk helst underveis i byggingen.
- På hjulOpptil 31 000 €
- StålrammeOpptil 31 000 €
- FundamentOpptil 31 000 €
Du kjøper som bedrift
rundt 8,4 %Leasing for bedrifter72 måneder, ingen forskuddsbetaling, ingenting å betale på slutten.
Utleieren eier huset, og du betaler månedlig. Bare for bedrifter, og huset må forbli flyttbart: rundt 1 775 € i måneden per 100 000 € husverdi over 72 måneder, rundt 8,4 %. Dette er leasingpartnerens veiledende vilkår fra september 2026, ikke et tilbud.
- På hjulJa
- StålrammePasser best
- FundamentHvis demonterbart
Vi ordner finansieringen selv i Sverige, Tyskland og Norge, der vi jobber direkte med långiverne. Andre steder kjenner vi markedet i grove trekk, men ikke hver långiver, så fortell oss hvor huset skal stå, så finner vi ut hva som er åpent for deg før du regner med det.
Neste steg
Herfra til nøklene, i fem steg
- Steg 1Design huset ditt
- Steg 2Vi sender det långiveren din trenger
- Steg 3Du søker hos långiveren
- Steg 4Vi begynner å bygge
- Steg 5Levering
“Flott pris, kvalitet og kommunikasjon gjennom hele prosessen.Leveringen gikk raskt og smidig, og jeg er alt i alt veldig fornøyd.”
“Det er to og et halvt år siden jeg kjøpte et tiny house fra Vagabond Haven. Jeg har ikke angret på beslutningen et eneste øyeblikk og er fortsatt utrolig glad i det lyse Sunshine-huset mitt. Det har masse oppbevaring på liten plass, materialene holder høy kvalitet og håndverket er strålende.”
“Det gikk greit å bestille hytta. Jeg kjøpte et ferdigbygd hus, som overgikk forventningene mine på mange måter da det kom. Hytta mi ble levert som avtalt til en krevende tomt uten problemer. Sjåføren satte huset på plass og viste meg utstyret.”
“Utmerket rådgivning, hyggelig kontakt, problemfri levering, god kvalitet og redusert pris takket være et spesialtilbud. Takk til teamet i Vagabond Haven. Fortsett sånn!”
Spørsmål
Dette spør kundene våre ofte om
Hva skjer når jeg har bestemt meg for å kjøpe?
- Design huset ditt. Sett sammen huset ditt i konfiguratoren, og be oss så om dokumentene. Vi trenger modellen, omtrent hvor det skal stå, og om du eier tomten.
- Vi sender det långiveren din trenger. Et skriftlig tilbud, spesifikasjonen, vekt og mål, tillatelsessituasjonen i kommunen din og dokumentlisten långiveren din jobber ut fra. Låner du i din egen bank, sender vi også en pakke skrevet for rådgiveren din. Én e-post, ingenting du må mase om.
- Du søker hos långiveren. Du låner av långiveren, ikke av oss, så kredittavtalen er mellom deg og dem. Ingen betaler oss for å styre deg til en bestemt långiver.
- Vi begynner å bygge. Tre til seks måneder for en spesialbygging (fire til åtte uker for Nature Pod), to til fire uker for et hus på lager. Betalingen skjer som regel med 30 % ved signering, 50 % under byggingen og 20 % før levering, eller halvt og halvt for et hus på lager. Vi kan tilpasse det om du trenger det, og det vi blir enige om, skrives inn i kontrakten.
- Levering. Vi leverer til tomten din, kobler til huset og gjør sluttkontrollen på stedet. Fem års garanti starter der (to år på Nature Pod).
Låner dere ut pengene selv?
Nei. Du låner av en bank eller et leasingselskap med tillatelse til å låne ut. Det gir deg forbrukervernet i en regulert kredittavtale og en rente fra noen som låner penger langt billigere enn vi kunne.
Kan jeg få boliglån på det?
Ja, på to måter. Det billigste er som regel å øke boliglånet på en bolig du allerede eier, og betale huset med det. Det fungerer for alle modeller. Boliglån på selve huset er mulig for et modulhus på permanent fundament, på tomt du eier og med permanent byggetillatelse, fordi det da blir en del av eiendommen. Bankene behandler det som et hvilket som helst lite hus, selv om noen, for eksempel i Tyskland, krever et minste boareal. Et mobilt eller semi-mobilt hus forblir løsøre, så bankene tar det ikke som sikkerhet for et boliglån. For dem er forbrukslån eller, for bedrifter, leasing den vanlige veien. Spør banken din, så sender vi dokumentene den trenger.
Jeg har allerede boliglån. Er det virkelig billigere å låne mer på det?
Som regel, og med god margin, fordi banken allerede har en sikkerhet den stoler på. Haken: beløpet begrenses av boligens verdi, grensen er strammet inn i noen land, og noen banker vil ha prosjektet beskrevet som en forbedring av eiendommen. Spør din egen bank først, og få så et sammenligningstilbud.
Kan jeg lease som privatperson?
I de fleste landene vi selger i, nei. Leasing av denne typen hus tilbys bedrifter, fordi privat leasing med kjøpsopsjon regnes som forbrukskreditt og få utleiere tilbyr det. Kjøper du gjennom et firma, er det ofte den beste veien.
Hjelper det om huset er registrert for vei?
Det åpner en vei som ellers er stengt, men ikke nødvendigvis den beste. Registrert som tilhenger kan huset finansieres som campingvogn og bobil (opptil femten år i noen land, med huset som sikkerhet) og forsikres med én forsikring for hele EU. Eier du allerede fast eiendom, er det likevel billigere å låne mer på den. Bare de mobile husene våre kan registreres, fordi de må holde seg innenfor de lovlige grensene for en tilhenger.
Hva får dere ut av å ordne dette?
Hus blir solgt når folk har råd til dem, og det er hele vår interesse. Ingen långiver betaler oss noe i dag. Endrer det seg, skriver vi det på denne siden, ved siden av veien det gjelder, og det endrer ikke hva vi anbefaler.
Månedsbeløpet ser for bra ut. Hva mangler?
Se på totalbeløpet, ikke bare måneden. En lengre løpetid gjør alltid måneden mindre og totalen større. Et større hus over femten år kan koste mindre i måneden enn et mindre over sju, og langt mer til slutt. Derfor står begge tallene ved siden av hverandre i kalkulatoren.
Snakk med oss
Vil du finne ut om du kan få drømmehuset ditt for 200 til 1 600 € i måneden?
Skriv til oss, så forteller vi hvilke veier som er åpne der du bor, hva de koster og hva en långiver vil se. Helt uforpliktende, og ingen kredittsøknad før du selv bestemmer deg.
Takk. Meldingen din er på vei til oss, og vi tar kontakt.
Vi bruker dette til å svare deg og finne ut hvilke veier som gjelder der huset skal stå. Vi spør ikke hva du tjener, dette er ingen kredittsøknad, og vi gir ikke opplysningene dine til en långiver med mindre du ber oss om det. Slik behandler vi opplysningene dine.
Slik regnes tallene på denne siden ut
Månedsintervallet er det laveste og høyeste tallet kalkulatoren gir for et hus man kan bo i, på tvers av alle modeller, alle land vi leverer til og både den møblerte og off-grid-utgaven. Den lave enden er en fullt møblert Nature Pod til 32 500 € over tjuefem år til 3,6 %, med de 25 % egenkapital de billigste långiverne i markedene våre krever: 123 € i måneden. Et tomt hus ville vært enda billigere, fra 66 €, men det er ikke et hus å bo i, så vi regner ikke med det. Den høye enden er en helt off-grid Evergreen til 94 000 € på et lån uten sikkerhet, 8,85 % over fem år: 1 551 € i måneden for 75 000 € av prisen, fordi det er grensen for den veien. Begge endene er rundet opp til nærmeste hundre, ikke ned.
Prisene er eks. mva. og grunnpriser før tilvalg. Ingenting på denne siden er et kredittilbud, et lånetilbud eller finansiell rådgivning.